söndag 18 januari 2015

Hur viktiga är vallgravar och måste de innehålla krokodiler?

Intro

Buffett tar effektivt kål på råttor genom att sjunga en serenad.


Warren Buffett är en guru för många. Många har planscher av honom uppspikade på sina pojkrum och många drömmer om att en gång lyckas åstadkomma en bråkdel av hans avkastning. Vissa värdeinvesterare ser varje ord han säger som en naturlag att förhålla sig till. I USA finns det ett talesätt att ingen någonsin fått sparken för att köpa IBM (produkterna, ej aktien). Det är ett företag som levererar stabila produkter och alla andra köper också samma produkter. Likadant är det med sådant Buffett säger. Genom att hänvisa till Buffett kan värdeinvesteraren bekvämt ställa sig bakom honom och säga till meningsmotståndare: "Om ni vill krossa min idé, måste ni först krossa Buffett". Ofta är det lättare sagt än gjort och fronten hamnar i ett dödläge. Om man granskar Buffetts idéer finns det många idéer som kreti och pleti tagit till sig.

Exempelvis att diversifiering är överflödig för den som verkligen vet vad den sysslar med (ex. jag vet att Biotech hokus-pokus AB kommer att lyckas, varför späda ut avkastningen med tråkaktier som Atlas Copco?). Eller att konkurrensfördelar är viktiga (ex. Biotech hokus-pokus har patent på sin Kalle Anka-produkt, varför ingen jätte skulle drömma om att kopiera den undermåliga produkten). Det finns inget som småsparare älskar mer än ett bolag som antas ha en konkurrensfördel. Metaforen som är mest använd och som Buffett myntade var att vallgravar behövs för att skydda sig från konkurrenter. Han liknade företag vid slott, men ställde sig frågan: vad ska hindra första bästa armé från att klampa in i slottet och ta över det?
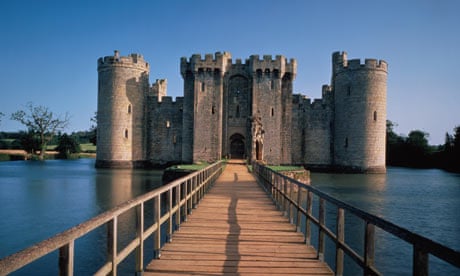
I detta fall är vallgraven bred, dvs. höga konkurrensfördelar


Svaret på frågan är vallgraven, som gärna får vara bred samt fylld med krokodiler och pirayor så att morgonsimmare får tänka en extra gång innan de väljer att donera sin kropp till moder natur. Översatt på företag och affärsverksamhet är vallgraven konkurrensfördelar. Med andra ord någonting som skyddar företaget från att konkurrenter helt enkelt kommer in och äter upp marknadsandelar. Starkt varumärke, patent eller lågkostnadsproduktion är exempel. Helst har vår högt aktade guru också sagt att konkurrensfördelarna ska vara hållbara över tid. Annorlunda uttryckt ska storleken på vallgraven vara ganska konstant och inte röra sig särskilt mycket. Om snillet till arkitekt får för sig att anlägga slottet vid stranden  när tidvattnet är högt kommer allt att se stabilt ut. (låt oss anta att slottet kan uppföras på en dag på samma manér som Jehovas vittnen fortare än kvickt bygger sina rikets salar på två dagar max.) Sedan kommer ebben och vallgraven är inte längre något att hänga i julgranen. Nu kan vilken treåring som helst göra anspråk på tronen. Branscher som är snabbrörliga pga. teknikutveckling är exempel på branscher som kan ha breda vallgravar just nu, men över tid är det en annan femma eftersom bredden på vallgraven kan minska fortare än spararen hinner säga "moat".

Hur viktiga är konkurrensfördelar? Ett grundkoncept - Reversion to the mean

Med bakgrundsinfo klar kan vi försöka förstå hur viktiga konkurrensfördelar är. Det tråkiga svaret på den frågan är att det beror på, vilket ju är alla juristers favoritord när de ställs inför ett godtyckligt problem (sedan händer de att de fakturerar flera tusen i timmen för en överflödig utläggning, men det kan vi lämna därhän). För att kunna svara på den frågan måste ett annat koncept diskuteras. Konceptet är reversion to the mean, eller på svenska konvergens. I naturen är fenomenet vanligt och kan observeras exempelvis om längden på personer studeras. Längden i en population är normalfördelad. Snittet i Sverige är cirka 180 för män och 165 för kvinnor. Det innebär att de flesta har en längd någonstans däromkring och ju längre från snittet du kommer, desto mindre mangrant blir det. Förvisso förekommer det att människor är två och en halv meter långa, men förmodligen är det vanligare i sagoböckernas värld.

Likadant är det för företag och deras lönsamhet. De fula ankungarna utvecklas till svanar och gårdagens stjärnor ser sin lyster falna, i genomsnitt. För den som läst mikroekonomi och perfekt konkurrens är det naturligt. Ifall företag i en bransch tjänar mer än genomsnittet och har överlönsamhet, kommer konkurrenter att kliva in på marknaden och driva ned priset tills vinstnivån är normal för i det läget tjänar inte nya aktörer något på att ta sig in. Omvänt gäller att i branscher med risig lönsamhet kommer aktieägarna att tjäna mer på att allokera sina surt förvärvade slantar till andra branscher. Vissa företag kommer att konka osv. och sakta, men säkert, kommer lönsamheten att drivas upp.

Forskning har gjorts på området och grafen här illustrerar sambandet:


Företag har delats in i tio grupper utifrån hur hög räntabilitet på Eget Kapital (ROE) de har i dag. Liknande grafer kan ritas för andra lönsamhetsmått som ROA och slutsatserna ändras inte. Samma sak gäller om man skulle rita upp försäljningstillväxt som också tenderar att röra sig (konvergera) mot ett genomsnitt.
Här kan vi se att företagen med bäst lönsamhet i dag,  efter fem år fortfarande har högre lönsamhet än någon annan grupp, men skillnaden har reducerats drastiskt och lönsamhetsnivån har tagit stryk. Fallet från en nivå på 28,71 % ned till 17,94 % motsvarar drygt 37 %. Ifall företagen hade betalat ut alla vinster så att eget kapital var konstant under fem år, hade vinsten efter fem år således sjunkit med över 37 %. Visst kan det vara naivt att inte ta hänsyn till att de kan investera i värdeskapande projekt och att de tenderar att göra det, men oavsett är det något att fundera på för alla vallgravsgrävare och moat-jägare där ute.

Konkurrensfördelar är mer eller mindre viktiga i olika fall och nedan fyra typfall som är representativa för många aktier. Listan fångar kanske inte upp alla fall, men de flesta borde täckas in och är scenarion som jag observerat.

Fall 1 - fantastiska företag med relativt hög värdering

Många sparare köper fantastiska företag med vallgravar och bryr sig inte så mycket om priset och det kanske inte heller behövs. I megacaps är inte tanken främmande att marknadsvärdet borde vara någorlunda i linje med fundamentala värdet en stor del av tiden. Hundratals analytiker sitter och bevakar bolagen och det kan vara svårt att få en fördel. Samtidigt visar grafen ovan att höglönsamma företag har oddsen mot sig eftersom de ingår i en grupp av företag som kommer att ha sämre lönsamhet i framtiden än i dag. Är den möjligheten någon som speglas i marknadens värdering eller inte? I sådana här företag är vallgraven extremt viktig. Att få ränta-på-ränta effekten där företaget framgångsrikt återinvesterar vinsterna till mycket hög lönsamhetsnivå är svårt att uppnå. Det man vill hitta är det bolag som kan hålla i sina konkurrensfördelar och klara sig bättre än genomsnittet över tid. Då detta är en jakt på undantag snarare än regler, är en kvalitativ analys central. Hur ser konkurrensen ut, kan teknologi förändras, kan ledningen pulverisera konkurrensfördelen genom abderitiska affärer? Att köpa underbara bolag till rimliga priset är devisen, men vad är rimligt pris? Därom tvista de lärde. Många verkar tro att marknadspriset är rimligt oavsett hur höga de är och köper dividend-champions vilka också är i ropet just nu, Coca-Cola, McDonalds, P & G etc. Jag skulle argumentera för att relativt mycket framtid prisas in i bolag av den här typen.

Konkurrensfördelar är vattendelaren och ytterst kritiska att granska noggrant

Fall 2- Mediokra, men billiga bolag

Köps ett bolag tillräckligt billigt minskar behovet av en skräckinjagande vallgrav. Är lönsamheten medioker finns det inte heller någon idé för konkurrenter att kliva in och konkurrera. Har bolaget ingen vallgrav, kan riddare från fjärran länder lätt som en plätt storma slottet. Å andra sidan har riddarna en viss minimumstandard och vill inte gärna ta över ett ruckel till slott med stora renoveringsbehov. Även om borgmästaren skulle lägga ut en annons i medeltidens gula sidorna (kanske låta narren skrika på torget i byn) om att ta över slottet, är riddarna sällan intresserade. Bolagen är mediokra, men inte ruttna och därför behövs inte särskilt mycket diversifiering för den som vet vad den sysslar med. Här hittar ni många värdeaktier med låga P/B och P/E. I folkmun kallas de ibland gubbaktier. Föreställningen är att aktieägaren får vänta till pensionen på rikedomarna. Kritiker av sådana här bolag föredrar ofta "get rich or die tryin'"-aktier som sällan leder till annat än skilsmässor, ruinerade förmögenheter och krossade illusioner men precis som med Pandoras ask är hoppet det sista som lämnar människan. SCA fanns länge här och folk skrattade åt aktiestinsen som gav gubbaktien ett ansikte. Sedan började ledningen avyttra tråkiga delar och röra sig mer mot konsumentvaror och sådant som får det att vattnas i munnen på analytikerkåren. Nu var tråkbolaget plötsligt ett konsumentvarubolag och skulle har en betydligt högre värderingsmultipel.

Konkurrensfördelar är inte det centrala 

Fall 3- Ruttna bolag, med mycket låg värdering.

Vid en första anblick ser ett bolag i den här kategorin lockande ut. Den sämsta gruppen går från negativ ROE nära -10 % till positiv ROE om cirka 5 % på fem år. Här är problemet omvänt mot det som vallgravsjägaren i fall 1 har. Som grupp kommer lönsamheten att öka. Samtidigt är bolagen värdeförstörande och vollan i gruppen är kolossal. En del eller många av bolagen konkar därför att de inte håller måttet. De som klarar sig kan dock gå riktigt bra och det här är sådana bolag Buffett kallar cigarrpuffar från fimpar som ligger på marken. De är inte glamorösa, men de är åtminstone gratis. Här passar också net-net-filosofin in och med fördel köper man i så fall en stor korg med bolag, därför att gruppen kommer att gå bra. Som jag skrivit om tidigare är sådana bolag inget för mig, men moat är oviktiga. Ett exempel på detta är Goodfellow som jag granskade i mitt förra inlägg även om det inte är ett bolag som är "as ugly and cheap as they come". Att flippa net-nets varje år är möjligt, men inget för mig.

Konkurrensfördelar spelar absolut ingen roll.

Fall 4 - the sweet spot - kvalitetsbolag till relativt humana priser. 

Jag kallar denna grupp för the sweet spot därför att det här är gruppen som jag försöker hitta bolag i. Vad jag försöker finna är välskötta bolag med en ledning jag kan lita på och med produkter jag förstår. Samtidigt finns det något de gör bättre än konkurrenterna och det kan köpas till ett hyfsat pris. Att köpa bolag i den här kategorin är lättare sagt än gjort därför att marknaden inte älskar något mer än en bra story. Ofta måste det finnas en anledning till att priset ska vara attraktivt. Småbolag är ett exempel därför att de brukar ha lägre likviditet och följas av färre analytiker än storbolag. Fonder varken vill eller får placera i alltför små bolag. Det ökar möjligheten till felprissättningar. Annars kan det vara tillfälliga problem i en bransch eller i bolaget. Knäckfrågan är givetvis att avgöra om problemen är tillfälliga eller inte och därför måste konkurrensfördelar och marknaden studeras. Värderingen är samtidigt låg, vilket ger en viss krockkudde. Konkurrensfördelar är viktiga, men även om positionen på marknaden försämras och lönsamhetsnivåerna sjunker något kan värderingen vid ursprungsinvesteringen vara så attraktiv att det ändå är ett bra köp.

Kvalitetsbolag skapar värde över tid och är därför attraktiva att äga. De investerar i projekt som ligger över avkastningskravet och kan därmed skapa värde som aktieägaren inte hade kunnat få via alternativa investeringar. Hittar man ett sådant case är det bara att luta sig tillbaka och låta ledningen göra jobbet. Det är angenämt och om branschen drabbas av sämre efterfrågan är det sannolikt att bolaget klarar sig bättre än konkurrenterna, vilket gör att bolagen är lättare att undvika att paniksälja. Hidden champions är ett exempel på bolag som kan vara i grupp 4, vilket är marknadsledande bolag inom någon nisch som samtidigt är okända för stora massan och kan därför ändå vara relativt billiga. För att tjäna bra med pengar behöver man inte hitta många case. Det är viktigare att våga satsa på de idéer man verkligen tror på. Samtidigt är det inte ett förhållningssätt för de flesta som inte har tiden och engagemanget att analysera och leta efter bolag. Då är indexfonder mer lämpliga.

Eftersom man köper bolag som är lönsammare än snittet är bedömning av konkurrensfördelar relativt viktiga, men å andra sidan blir inte felbedömningar lika fatala som i kvalitetsbolag med hög värdering (som i grupp ett). 

Sammanfattning

Konkurrensfördelar är i vissa fall livsviktiga och i vissa fall fullständigt överflödiga. Ibland vill du ha stora krokodiler i vallgraven och ibland är det bättre att inreda slottet med krokodilmattor. En parameter är hur hög lönsamhet bolaget uppvisar i skrivande stund och om de kan hålla i lönsamheten. Visar de i dag upp överlönsamhet blir vallgraven viktigare. Den andra dimensionen är hur billigt bolaget kan köpas. Ju billigare något kan köpas, desto mindre viktig blir konkurrensfördelen därför att även om lönsamheten skulle gå ned är inköpet inte gjort till alltför hög värdering. Var och en är sin egen lyckas smed och det finns flera vägar till nirvana. Jag gillar att analysera konkurrensfördelar och därför ser jag dem som ganska viktiga, men idealt sett försöker jag att inte köpa in mig för dyrt, vilket gör nedsidan mer begränsad. För vissa typer av investerare och strategier är konkurrensfördelar irrelevanta. Om de försvinner som tårar i regn eller aldrig har funnits kan ibland överskuggas av ett lågt pris. Men det är inget för mig. Jag vill gärna har bolag som skapar värde därför att det är vad jag gjort i många år och det har tjänat mig väl. Vid en nedgång är det enklare att hålla i sådana bolag eftersom konkursrisken är låg och man behöver inte diversifiera lika mycket.

Det finns bolag med starka konkurrensfördelar och det finns bolag utan konkurrensfördelar. Det finns bolag med hög värdering och det finns bolag med låg värdering. Det finns investerare som köper innan de tänker och det finns investerare som tänker innan de köper. Många vägar leder till Rom. Vad som är centralt är inte vilken väg man väljer att ta, det viktiga är att veta varför man befinner sig på den vägen och att tänka innan man köper bolag. Allt annat är stjärnstoft.

Hur ser ni på vallgravar - är de viktiga eller inte ? 

fredag 2 januari 2015

Goodfellow - Min första men ack så osexiga Net-net!


Det är något med net-nets som stör mig. Jag ser dem om oberäkneliga och opålitliga. Rent ut sagt psykopater. Man vet aldrig vad de får för sig och rätt vad det är sticker aktien på kort tid femtio procent och ibland smälter vaxvingarna av solen och bolaget kraschar ned i havet.  De är som tonåringen som späder ut whiskeyn med vatten. Även om man vill lita på tonåringen ser man beviset i form av en blaskig dryck och likadant är det med siffrorna i net-nets. Man vill tro på den mänskliga potentialen, men sätter i halsen efter att ha sett siffrorna. Ofta är de ingen vacker syn, men det är så billigt att det ändå fungerar. Man kan jämföra det med att köpa en halvrostig lada(bilmärke) från en skumrasktyp som står bakom en mystisk container i frihamnen. Det är inte glamoröst eller kvalitativt, men förhoppningsvis tillräckligt billigt för att det ska vara värt mödan ändå. Buffett kallar sådana aktier cigarrfimpar. De är inte fint eller sexigt att plocka upp en väl använd fimp och puffa i sig den sista puffen, men den är åtminstone gratis.

Som grupp avkastar sådana aktier bra, men som individer är de förkastliga, samhällets bottenskrap. När jag letar efter bolag har jag väldigt grova metoder, jag trålar längs botten. Ofta screenar jag efter aktier med lågt P/B och P/E etc. Vid en sådan gallring fick jag upp ett bolag som tillhör gruppen net-nets. P/B-talet är därmed riktigt lågt också. Eftersom net-nets är något jag typiskt sett inte brukar hålla på med tänkte jag att det skulle vara kul med litet variation. Ombyte förnöjer har jag hört och kanske visar sig bolaget bli ett lyckokast. Jag vill också försöka förstå tankeprocessen kring net-nets och hur sådana som köper sådana bolag tänker. Vidare är det början på en fundering kring vilka lärdomar från analysen av kvalitetsbolag som är tillämpbara och vilka som får offras på kunskapens altare när det handlar om risigare bolag. Nog om den saken, utan låt oss prata om bolaget jag vill granska i dag.

Goodfellow  - osexigt värre.

Jag hade gärna pratat om en hidden champion med stark marknadsposition i en nischmarknad. Jag hade också gärna pratat om ett bolag med starka konkurrensfördelar som uppnår överlönsamhet mot branschen genom att hålla konkurrenterna på betryggande avstånd genom något fantastiskt och revolutionerande koncept. Kanske genom att trolla med knäna eller sälja is till eskimåer. Inget av det ska diskuteras, utan i stället ska det kanadensiska företaget Goodfellow analyseras.

Goodfellow är en av Kanadas största distributörer av timmer som säljs som det är eller förädlat. Ledningen delar in produkterna i fyra olika segment. För 2013 stod golvpaneler för 24 % av omsättningen, "vanliga paneler" för 26 %, byggmaterial 9 % och resterande 41 % för timmer. Möjligheterna att differentiera sina plankor är begränsade och det är i huvudsak standardiserade produkter. Tar de ut ett för högt pris borde kunderna lätt kunna hitta substitut eller en leverantör som är villig att erbjuda varorna för en billigare penning. Bruttomarginaler under 20 % och en rörelsemarginal de senaste sex åren på i snitt 2,4 % är ingen kioskvältare och inget som kommer att stoppa pressarna. Storleken på kundfordringarna är 2,5 gånger större än leverantörsskulderna, vilket tyder på att bolaget sitter i en oangenäm sits med kronjuvelerna i ett metaforiskt skruvstäd. Leverantörerna är starka och får sin betalning på 18 dagar i snitt, medan kunderna också är starka och väntar 65 dagar med att betala. Konsekvensen är att Goodfellow måste ligga ute med en del i rörelsekapital. Sedan 1989 till i dag har genomsnittliga tillväxten i omsättning varit 4 % om året. Det är inte siffror som får det att vattnas i munnen på andra än möjligtvis folk uppväxta i Japan (som haft ekonomisk stagnation under riktigt lång tid)

Bilden som framträder av bolaget är osexig och ingen Picasso direkt. Ett företag med lågt förädlingsvärde, låg lönsamhet och knapp differentiering. Vad finns det att gilla? Tja, faktumet att få andra gillar dessa egenskaper driver ned priset vilket värdeinvesterare gillar. Det är precis så värdeinvesterare (åtminstone de mest garvade) väljer resmål när de ska fly vardagens tristess. Säg Thailand och gemene man tänker på tropiska stränder, en gassande sol och paraplydrinkar. Värdeinvesteraren tänker då på det höga priset. Säg Bosnien och gemene man tänker på störst antal odetonerade minor per kvadratmeter i Europa, krigshärjade områden och misär. Värdeinvesteraren ler i mjugg och förstår att när folk tänker så drivs priset ned så djupt att det kan finnas värde i resan trots allt.

Ledning

För några månader sedan klev Richard Goodfellow ned från tronen som VD som han suttit på i 25 år. Han äger drygt 40 % av bolaget och har därmed stort inflytande på vad som händer i företaget. I ägarlistan återfinns också Stephen Jarislovsky: Mer info om honom på Wiki  Han äger drygt 10 % och har kallats Kanadas Buffett. Efter nära 20 år som styrelsens ordförande har han valt att kliva ned nyligen, men han är fortfarande styrelsemedlem.

Resultaträkning och historik

Den som köper en net-net förbereder sig alltid mentalt på risigaste möjliga scenario. När liksäcken öppnas är det sällan ett prydligt lik som med värdighet kan förpassas till kyrkogården, utan oftare är det en riktigt grisig syn när finansiella siffrorna ska skärskådas. Storförluster och en historik som ser ut som en påse skidskor är regel snarare än undantag. I tabellen nedan är ROE beräknad som EBIT minus 1900 (antagen räntekostnad = samma som år 2013) gånger (1-0,27) för samtliga år.

Fram till finanskrisen hade bolaget en inte god, men ändock hygglig lönsamhet. 2011 drabbades bolaget av sämre tider och såg försämrad lönsamhet, men den är återigen på väg uppåt. Verksamheten har till synes inte varit särskilt värdeskapande och kanske indikerar utdelningspolicyn på 50 % av nettovinsten att ledningen förstår att så är fallet. Utmaningen med dagens lönsamhetsnivåer är att de är för låga, och ledningen har ofta påtalat att de inte är nöjda, att skam går på torra land osv. Något som jag ändå gillar är att bolaget så långt jag kan se gått med vinst. De lyckades också öka marginalerna 2009 i ett läge då faktureringen föll en del. Sådant är imponerande. Marginalerna är alltför små för de flestas (inklusive undertecknads) smak, men de är positiva. Kapitalförstöringen här handlar om en alternativkostnad: aktieägaren hade förmodligen kunnat förränta pengarna till bättre avkastning på dessa nivåer än vad bolaget kan göra. Skillnaden är milsvid mot bolag med vad jag kallar aktiv kapitalförstöring, exempelvis Biotech-bolag som bokstavligen bränner pengar i nyemission efter nyemission.


Balansräkning

Något av det viktigaste i ett net-net case är balansräkningen för det är den som ger skydd på nedsidan, är det tänkt. Visst kan företaget vara värdeförstörande, men om rabatten i balansräkningen är tillräckligt stor ska det oftast bli ett fullgott resultat ändå. Det är åtminstone tanken i teorin. Hur ser balansräkningen ser ut kan ni se nedan.


Marknadsvärdet vid kurs 9,66 är ca. 82 M. Omsättningstillgångar minus totala skulder är 79 M. Därför är det här, med 3 M marginal, rent tekniskt ingen net-net. Samtidigt tycker jag att man måste se till helheten och om någon faller på mållinjen så försökte den åtminstone. Den förlustfria historiken är exempelvis en faktor som jag tycker väger upp för faktumet att MCAP är några millar högre än net-net-kriteriet. P/B-talet blir under 0,7. I det här fallet får man alltså i stort sett alla fastigheter gratis, man slantar bara upp för omsättningstillgångarna. Fastigheterna är i böckerna upptagna till ett värde på cirka 38 miljoner, men exempelvis är marken inköpt länge sedan och därför borde det finnas betydande övervärden som inte syns i den här balansräkningen. Något som kan noteras är att även om kassan ser mager ut, har de också en kredtifacilitet med limit på 80 M om de skulle behöva mer pengar. Risken för likviditetsbrist eller liknande trubbel i paradiset bedöms därför som låg.

Slutsats

Goodfellow är på många sätt en klassisk net-net/låg PB-aktie. Taskig lönsamhet, svajiga konkurrensfördelar och de senaste åren är inget att hänga i julgranen. Samtidigt har bolaget alltid gått med vinst och det är alltid något. Som vanligt i sådana här case finns ingen synlig trigger, vilket inte gör mig något. Hade det funnits, kan vi drömma om den här värderingen. Skulle bolaget likvideras i dag är jag ganska säker på att aktieägarna kunnat få ut minst marknadsvärdet i cash. Det ger ett skydd i ett worst-case scenario, fast givet att verksamheten just nu är värdeförstörande kan det i själva verket vara ett best case-scenario. Net-nets är något av uppochnedvända världen och sanningar jag tidigare hållit för givna, upphör att gälla.

All den erfarenhet om investeringar jag samlat på mig över åren är tillämpbar i första rummet på kvalitetsbolag, snarare än värdeförstörande bolag. Det här inlägget är ett försök att försöka förstå tjusningen i en net-net och förmodligen krävs det en u-sväng av tankeprocesserna för att kunna göra det på ett fullgott sätt. Jag känner mig som en astronaut som tar mina första steg på månen och inser att jag kan hoppa fem gånger högre än på jorden. Det är en ny värld med net-nets och än är jag inte beredd att ta det avgörande steget. Hade jag aktivt tillämpat en cigarrpuff-strategi, ser jag inga skäl till att Goodfellow inte skulle platsa i en väldiversifierad portfölj. Å andra sidan kanske det är en fördel att gå in i net-nets som går back och som har större uppsida. Det är kanske framgångsrikare än bolag som långsamt dör eller håller sugröret ovanför vattenytan. Men som bolagsnamnet antyder, verkar Goodfellow vara en hyvens grabb. Enda problemet är att det är en grabb som jag känner att jag inte bekvämt kan ta en pilsner med än.

Fotnot: Aktien kan handlas på Torontobörsen för cirka 200 kronor i minimicourtage via Avanza (telefonorder behövs ej).

Hur stort är steget från att analysera fina bolag till bolag som liknar fula ankungar ? Är Goodfellow en hyvens grabb eller värdefälla ?


fredag 19 december 2014

Utlänningar - ett försvarstal !


Det är ett snötäckt Sverige som präglas av den livfulla aktiviteten som råder i städer och på vår landsbygd. Mödrar som mödosamt väljer ut presenter i affärerna, kostymprydda herrar som talar i sina mobiltelefoner, barn som slaviskt följer sina föräldrar och som med stor iver sneglar mot de dekorerade skyltfönstren, är några av de utmärkande dragen som kan urskiljas. Näsborrarna fylls av doften av pepparkakor och saffran från matvaruaffären några stenkast bort. Snöflingorna virvlar runt en familj som dividerar om vilken middag som ska lagas. Banalt beteende kan tyckas, men de alla beter sig som folk gör mest. En och annan firar inte jul och skrattar åt föräldrar som åker skytteltrafik mellan butik och hem. Mitt bland all stress och alla krav på förväntningar kan det vara bra att stanna upp och ta det piano en stund. Paradoxalt nog kan alltför höga krav på julen och att den ska bli perfekt och fri från stress leda precis till motsatsen: stor ångest och oro för att julen ska misslyckas fullständigt. Gräset är alltid grönare på andra sidan och när man ser kollegor eller grannar leverera en riktig Fanny och Alexander-jul är det lätt att bli grön av avund. Särskilt om det ackompanjeras av bilder på facebook eller instagram med hashtags som #perfektjul eller #bardomsjul-återupplevd-check. Hur som helst tänkte jag ventilera ett ämne som jag funderat mycket på under 2014.

2014 - en jakt på det okända

2014 markerar början på en era för min del. Under året har jag blivit betydligt mer tolerant och öppen för främlingar. Tidigare har jag främst bara velat ha att göra med svenskar. Jag är den förste att erkänna att jag varit fördomsfull. I andra länder är det annan kultur, andra regler, normer och praxis när affärer ska göras. När (svenska) farbror staten med trygg hand lotsar mig genom dödsskuggornas dal, fruktar jag intet ont, för han är med mig. I utlandet måste det råda anarki. Sverige är fyrbåken och ljuset och resten av världen är mörkret. Som svensk är det lätt att tänka så och det har jag gjort, utan tvekan. Sent ska syndaren vakna, sägs det. När jag väl tog steget, var det ett stort steg för människan, men kanske inte ett lika betydelsefullt steg för mänskligheten. I vilket fall som helst var det ett steg och jag var beredd att kasta mig ut i det okända, stirrandes döden i vitögat, med en ryggsäck som enda ägodel och med mig själv som resesällskap. De högtflygande planerna vad gäller det sistnämnda kom på skam och slutade i en pocketbok om någon äventyrare från t-centralens bokhandel, men det är tanken som räknas har jag hört.

Nu förstår jag att vissa läsare där ute sträckläst Sherlock Holmes-böcker och varje jul önskat sig ett detektivset, med förstoringsglas, kolpulver och anteckningsblock. Därför kanske ni listat ut varåt detta är på väg, men för de som inte är universalgenier eller på annat sätt mindre lyckligt lottade än detektiverna är det lika bra att dra upp ridån. Ja, i stycket ovan syftar jag givetvis på utlänningar i bemärkelsen utländska bolag. Innan detta år hade jag i huvudsak svenska bolag och en strategi byggd på att hitta svenska kvalitetsbolag till rimliga värderingar. Det var vad jag alltid gjort och vad mina förfäder gjort sedan hedenhös. Förvisso tjuvstartade jag 2013 med att köpa litet utländskt, men majoriteten var fortfarande alltid svensk. I dag har jag endast två svenska bolag av totalt runt 11-12 i portföljen. Dessa är AQ Group och Bahnhof, som är mitt enskilt största innehav. Bahnhof har alltid sett litet dyr ut, men gång efter gång fortsätter bolaget att staka ut en stabil väg framåt. Jag har aldrig sålt en aktie i bolaget och det har presterat så bra att det gjort sig förtjänt av en hedersplats i portföljen. Många andra bolag har helt enkelt blivit för dyra och sålts av. Att högt värderade aktier fortsätter överprestera är undantaget, inte regeln. Hur tänkte jag då i min enfald när jag ratade utländska bolag och varför ändrade jag mig, kan man fråga sig. Nedan tänkte jag lista upp de vanligaste argumenten och bemöta dem.

Argument mot utlänningar

1. Det kostar för mycket

För vissa marknader stämmer det, vilket stänger ute många börser världen över. Samtidigt finns det många börser med minimicourtage runt hundringen som USA, Tyskland, Frankrike och marknader som Norden som ligger under det prismässigt. Den som har så litet kapital att sådana courtagenivåer som en hundring är ett problem kanske gör bättre i att spara i fonder. Valutaväxlingsavgift på 0,5 % tillkommer och kan vara avskräckande, men måste sättas i relation till något. Det är en avgift som betalas en gång. Svenska fonder tar i regel över en procent i avgift årligen. Är den förväntade avkastningen högre utomlands kan det också kompensera.
Nedan är några exempel på minimicourtage på några börser med humana prisnivåer från Avanza och Nordnet (den billigaste i respektive fall).

Norden:             9 SEK
USA:             100 SEK
Kanada:        200 SEK
Tyskland:      100 SEK
UK:                  300 SEK
Frankrike:     100 SEK
Portugal:       100 SEK
Holland:        100 SEK
Australien:     370 SEK
Österrike       400 SEK

I merparten är det förmodligen psykologiskt. En småsparare som kanske lägger tio tusen kronor på ett bolag vill inte gå in i ett bolag med minimicourtage 100 för att det direkt äter upp en procent av kapitalet. Däremot är spararen beredd att gå in i en aktivt förvaltad svensk fond med 2 % årlig avgift (med aktiv menas att ägarna aktivt försöker sko sig på andelsägarnas bekostnad). Genom att paya courtage up-front blir avgiften mer tydligt och kännbar, även om den långsiktigt kommer att vara betydligt lägre. Valutarörelser bekymrar jag mig inte så mycket om, utan jag ser det som vågor i hav på lång sikt. Ibland ökar det och ibland minskar det, men på sikt borde det vara ganska stabilt, givet att det är ett stabilt land och inflationsnivåerna i de två länderna inte skiljer sig åt nämnvärt.

2. Jag kan inget om marknaden!

Ett annat vanligt argument är att personen kan mycket mer om den svenska marknaden och förhållandena där.  För det första måste man vara klar över vad man är för typ av investerare. Top-down eller bottom-up. Är man top-down, dvs. fokuserar på makro i första hand, kan det vara relevant, men även då behöver det inte vara relevant. I dag har globaliseringens vindar blåst genom världen och ritat om kartan för överskådlig framtid. Många bolag har verksamhet globalt och har ibland en minoritet av intäkterna i hemlandet. Svenska industriklenoder som Atlas Copco eller Scania får lejonparten och mer därtill av omsättningen utifrån. Även den som håller sig till mellanmjölksinvesteringar i Sverige kommer troligen vare sig den vill eller inte få exponering mot många marknader världen över. Är man däremot fokuserad på bolagets värdeskapande och bryr sig mindre om jakmjölksproduktionen i Mongoliet eller antalet kamelkaravanfärder i Sahara eller annan makro och statistik, ska det spela mindre roll.

Även i Sverige är det sällan en svensk får en fördel vid investering mot en utlänning. Ja, vi har alla hört historien om teskedsgumman som vid börsnoteringen av HM på 70-talet älskade att shoppa kläder på HM och därför handlade aktier för en spottstyver och idag badar i drösvis med cash. Utom enstaka anekdotiska bevis är det tunnsått med sådant man inte kan läsa sig till på internet eller på andra sätt få reda på. Dessutom är det främst konsumentbolag där man kan gå in i affärerna personligen, industribolag måste man nästan jobbat med för att få en fördel. Ytterst sällan är en investering avhängig var bolaget är noterat.

3. Kulturen är konstig, språket är främmande och lagarna är från mars!

I vissa fall kan det stämma. Ryssland och Kina är exempel på marknader där det är si och så med privatägande och granskning av räkenskaperna av revisorer. På mer exotiska marknader kan det finnas andra kulturer. Japan har exempelvis haft en tradition av livstidsanställningar och aktieägarvärde har länge varit ett ord som katten släpat in. Om det verkligen är så att det skadat företagen, borde emellertid det synas i siffrorna. Är lönsamheten ytterst medioker kan man gå vidare till andra bolag. Även bland mer exotiska kulturer finns undantag och hur ofta är kulturen egentligen den kritiska framgångsfaktorn? Generellt tror jag att det finns mer saker som förenar oss än som skiljer oss och det finn såväl mediokra som fantastiska bolag överallt. Kultur är också ibland en sliten klyscha exempelvis då VD:ar slår sig för bröstet och skroderar om en fantastisk och innovativ företagskultur. Företagskulturen i ett japanskt företag kan vara "ojapansk" och betydligt starkare än landets kultur.

Å andra sidan behöver man inte gå över ån efter vatten och tror man att kulturen i ett land är en kritisk framgångsfaktor (hur den nu skulle vara det)  kan man gå till mindre exotiska marknader och västerländska rättsstater. Exempelvis Tyskland. Det är Sveriges största handelspartner, språken innehåller likheter, de måste liksom svenska börsbolag redovisa enligt IFRS och det finns ingen anledning att tro att deras rättsväsende skiljer sig radikalt från vårt. Kulturen då? Kanske äter de mer korvar av olika slag, dricker mer öl och gillar fotboll i högre utsträckning. Annars kan jag inte komma på vad som ska göra landet märkligt att investera i.

Vissa, särskilt mindre, bolag har bara rapporter på det inhemska språket. Pessimisten ser svårigheter i varje möjlighet och optimisten ser möjligheter i varje svårighet. Antalet potentiella investerare minskar därmed, eftersom många internationella spelare tänker att det är jobbigt och tidsödande att behöva översätta alla dokument i G*ogle Translate. Samtidigt är det just därför en stor möjlighet att hitta värden. Siffrorna brukar också vara lätta att tolka, utan det är mest det mjuka fluffet i årsredovisningen som behöver översättas. Även i Sverige finns bolag som Kopparbergs Bryggeri vars rapporter är ett par sidor långa och där identiska stycken kopieras från rapport till rapport likt en kedja av maratonlöpare. Trots att en svensk läsare förstår allt är det ändock ytterst intetsägande. Begripliga ord inte alltid är sanna och sanna ord är inte alltid begripliga.

Mitt budskap = våga gå utanför gränserna. 

En person är inte sin hudfärg, sin socialklass, sina kläder eller sitt yrke. Personen borde alltid ses som en individ i första rummet. Bolag borde (med vissa undantag, sorry Ryssland) ses på samma sätt. De är inte landets kultur, värderingar eller historia. Bolaget är en självständig enhet som kan göra affärer utanför landet, kan ha rutten ledning oavsett land och fattar sina egna beslut. Det är förståeligt att man inte vill investera i de värsta mobbarna på rättsstaternas skolgård som Ryssland, Kina eller många Afrikanska länder. Men skälet till det är att rättsskyddet är grundsäkerheten och de yttre ramarna som gör att en investering överhuvudtaget ska kunna göras i landet utan att den är fullkomligt spekulativ saknas. Innanför ramarna är bolaget dock sin egen lyckas smed och kan forma sitt eget öde. Genom att leta globalt uppenbarar sig fler möjligheter och min uppmaning är att våga ta steget. Vid första anblick är det främmande, hjärtat bultar tusen varv per minut och munnen bearbetar fradga. Samtidigt är det betydligt enklare att börja simma när man väl slängt sig ut från hopptornet och hamnat i vattnet. Det har jag gjort och har inte ångrat det en sekund. God jul och skål för alla våra utländska vänner!

Vågar ni gå utanför Norden i jakten på investeringar? Varför/Varför inte? 

torsdag 4 december 2014

Investeringens faser - en fyrstegsmodell.


Intro 

Vi går alla igenom vissa stadier i livet. Vi lär oss krypa, vi lär oss gå. Vi tittar på barnprogram innan vi ser mer eller mindre obskyra dokumentärer om bläckfiskar i stilla havet. Det finns en föreställning om att vi måste utvecklas, rensa ut det gamla och ta in något nytt. Det gamla eller obsoleta ses som ej önskvärt, utan man vill alltid spana ut mot horisonten. Samtidigt delar jag inte den beskrivningen fullt ut. Ingen fas är bättre än någon annan, utan det är blott olika. Olikheter är i grunden positiva och en Sovjetmodell där alla medborgare får de byxor som Farbror staten ordinerar vill nog inte ens den mest luttrade kommunist ha.

Liknande stadier brukar investerare gå igenom: naturliga faser som obönhörligt följer på varandra. Lika naturligt som vår följer på vinter, eller ålderdomens dova höst följer på ungdomens spirande vår. Olika faser som för med sig nya möjligheter och utmaningar är en del av livet. Faserna ser inte alltid exakt likadana ut och vissa fastnar på en viss fas. Andra hoppar över faser och hamnar direkt nära slutmålet. Samtidigt tror jag att investerande, som vilken aktivitet som helst, kräver ett mått av lärande och att pröva sig fram. Till skillnad från HM finns det knappast en storlek som passar alla. En förklaring till det är att vi inte är stöpta ur samma form, vi har olika mål med sparandet, riskbenägenhet osv. Nedan ska jag ändock förklara de faser jag observerat i min omgivning och på internet. Bland äldre och bland yngre, oavsett om de är fattiga eller rika.

Låt mig från början markera att jag tycker man ska göra det som passar en själv och vara i den fas man är bekväm med. Ingen är bättre än någon annan, även om jag givetvis kommer att låta mer positiv mot den fas där jag anser befinna mig. Många vägar leder till himmelen och det är det viktiga.

Fas 1 - Förhoppningsbolagsägaren som aldrig slutar hoppas.

Alltför många människor sysslar med förhoppningsbolag. Arketypen av ett förhoppningsbolag är en mer eller mindre mangrann skara tjommar som står i ett lab i någon källare och häller substanser mellan olika provrör. De är iklädda vita rockar och försöker koka ihop någon hokuspokuslösning som ska revolutionera medicintekniken. Argumentet för att köpa dessa bolag är alltid densamma: "en spade till varje Kines", inte bokstavligen förstås, men det är summan av kardemumman. Jag kallar argumentet så för att marknaden utmålas som enorm. Sedan är motiveringen att om bolaget lyckades ta en promille av denna kolossalt lukrativa och enorma marknad, skulle aktieägarna kunna bada i pengar på Joakim von Anka-manéer. Huruvida en promille är en rimlig siffra är inte särskilt intressant. Bolagen lever på att sälja potential, de säljer en dröm om ett bättre liv. Tänk om just det här bolaget hittar på något revolutionerande?

En fördom om dessa investerare är att de är dåligt pålästa. Typiskt sett är de inte det, utan tvärtom tenderar de att läsa in sig betydligt mer än vanliga småspararen. De läser på om mitokondrie-DNA eller vad det nu kan vara bolaget sysslar med. Ibland går dessa personer på slumpmässiga tips, men vanligare är att de gör sin hemläxa om produkterna. Allehanda fördelar med produkterna listas. Produkten kanske är klokare, billigare, eller mer innovativ. Hur som helst är det en no-brainer för läkemedelsföretagen att anamma teknologin, om de bara insåg värdet.  Vad är kardinalfelet dessa sparare gör? Tabben är att de inte inser sina egna begränsningar. Allt som är viktigt kan inte kvantifieras och allt som kan kvantifieras är inte viktigt. De allra viktigaste parametrarna i fundamental analys såsom omsättning, kassaflöde och vinst, nästa år eller några år framåt är fullständigt omöjligt att sia om.

Även om det är svårt att sia om sådana faktorer är en god gissning att de är negativa. Olika saker kan hända med förhoppningsbolagsägare. De som för stunden lyckas tjäna bra med pengar är lyckliga. Precis som stammisen vid Jack Vegas-maskinen på det lokala pizzahaket som lyckas få en vinst, blir de glada och exalterade att fortsätta. Fast underbart är som bekant kort och förr eller senare är blodröda siffror den enda syn som möter den garvade förhoppningsägarens trötta ögon. Det är klart att vissa aldrig lär sig och blir kvar i träsket, men för de som inser att det är dags för något annat brukar många sluta helt. Vad de gör är att de fördömer hela börsen som ett riggat casino och de drömmer sig nostalgiskt bort till en svunnen tid då potentialen fortfarande var hög, drömmarna i taket och slutdestinationen månen. En minoritet fortsätter med aktier, men i annan form och dessa ska jag beskriva nu.

Fas 2 - Baksidan på mjölkpaketet-investeraren. 

Den här fasen kanske låter ganska osmickrande. Att investera genom att läsa på baksidan av mjölkpaketet är inget man skryter om på cocktailpartyn direkt. Risken är ju att man framstår som en enfaldig spekulant. Därför kan det vara på sin plats att betona varför jag använder den här liknelsen. Något som står klart för var och en är att denna dryckesförpackning inte innehåller de tyngsta och mest svårsmälta tankarna. Budskapet är kärnfullt och utan krusiduller. Analysen vid köp av bolag är enkel, men är oftast kopplat till fundamentala faktorer. Kanske har man sett att grannfrugan använda iPhone och tror att det verkar vara en bra produkt, varefter man köper Apple efter att ha sett att de åtminstone verkar tjäna pengar. Kanske några svenska industriklenoder som SKF eller Atlas Copco på basis av god historik och för att de är stabila. Oftast är det blue chip-företag, dvs. ganska välskötta och solida bolag. Som sagt är analysen trots allt driven av fundamentala faktorer, men priset i förhållande till värdet analyseras typiskt sett inte i någon större utsträckning.

Ett skäl till det är att det brukar röra sig om stora och välbevakade bolag som kan antas ha ett rättvist marknadsvärde. Åtminstone är det svårt att säga något annat utan tid, vilja eller kunskap om att argumentera för motsatsen. Mjölkpaketsinvesteraren tror sig hur som helst inte kunna få något övertag över marknaden och är marknaden någorlunda effektiv är priset ingen stor fråga. Så långt allt väl. Många investerare stannar i den här fasen och tjänar hyggligt med pengar, kanske som snittet, om de inte är för benägna att dras med i marknadsnycker genom att försöka timea marknaden. För gör de det, utmynnar det i resultat som är  katastrofala i värsta fall och mediokra i bästa fall. Vissa får emellertid blodad tand för investeringar och vill bli sin egen lyckas smed framför att lita på att marknaden och "the smart money" sätter rätt värdering. De som agerar så går vidare till nästa trappsteg,

Fas 3 - Pris OCH värde-investerare. 

Pris är vad du betalar och pris är vad du får. Skillnaden i fas tre är att spararen börjar bry sig mer om priset. Det kan vara samma företag som köps i fas tre som i fas två, men resonemangen här går ut på att kombinera värde och pris. Nu börjar det närma sig värdeinvestering därför att investeraren inser att även fantastiska företag inte är värda allt smör i hela Småland och att även mediokra enögda företag kan vara kung bland de blinda. Investeraren börjar bli kritisk och tänker mycket på länken mellan värde och pris. För att få god avkastning är det betalade priset en central komponent. Fokus är ofta på traditionell nyckeltalsanalys och P/E, P/B, direktavkastning är sådant som brukar granskas. Ofta är investeraren inte särskilt bekväm med att gå emot marknaden i alltför stor utsträckning. För att sålla agnarna från vetet används emellertid nyckeltal och historiken granskas, eftersom den berättar en historia om företaget.

Många i den här fasen är nöjda med vad de ser och vad de har. Pris och värde-investeraren kommer att få hyggliga resultat i de flesta fall. Studier som indikerar att bolag som värderas lågt med mekaniska låga P/B eller P/E-strategier bekräftar att den som också fokuserar på pris kommer att bli belönad mot den som inte gör det. För vissa, som undertecknad, är det inte nog. Mycket vill ha mer och gräset är alltid grönare på andra sidan. Personer som jag själv ser på Buffett och andra värdeinvesterare. Vi nickar till i solstolen och drömmer oss bort till ett egenstartat svenskt Berkshire samtidigt som vi vaknar och inser att den kräftröda magen tagit emot tio gånger rekommenderad daglig dos av solljus. Nåväl, då går man till nästa stadium.

Fas 4 - Motvallskärringen. 

Jag har länge med stolthet kallat mig själv för motvallskärring och har inte riktigt förklarat bakgrunden bakom det. Bakgrunden är en svensk och klassisk anekdot. En vacker dag bröt det ut bråk mellan Herr Motvall och hans fru kring frågan huruvida man klipper eller skär havre. Trots att mannen ihärdigt försökte förklara att havre skärs, hävdade frun (Motvalls Kärring) att havre klipps. För att övertala frun, bar gubben henne till sjön och successivt började han att sänka ned henne i vattnet. Flera gånger ställdes frågan och varje gång blev en mindre och mindre del av henne synlig ovanför vattenytan. Till slut blev han så arg att hela gumman var under vatten. Taktiken misslyckades och ovanför vattenytan demonstrerade fru Motvalls en klippande rörelse med fingrarna. Efter detta blev gubben så sur att han dränkte gumman.

Sensmoralen i anekdoten är att man inte ska säga emot bara för sakens skull och mot bättre vetande. Det gör motvallsinvesteraren inte heller, men däremot definieras han av ett mod av att gå sin egen väg. Lyckan står den djärve bi. I och för sig trodde förhoppningsbolagsägaren i fas ett också det, men motvallskärringen tror sig veta bättre. Genom att gå emot marknaden och köpa det som är impopulärt är investeraren contrarian. Han anser att det enda sättet att få avkastning bättre än snittet, är att köpa aktier som inte alla andra äger. Vidare lutar sig investeraren tillbaka mot diverse psykologiska bias och faktorer som gör att marknaden tenderar att övervikta viss information, exempelvis precis det som hänt.

Det handlar om att inte lita på marknaden. Önskan är att vara sin egen lyckas smed och hitta nya jaktmarker och case. Genom att göra vettig research kan möjligheternas port öppnas upp, om inte på vid gavel, så åtminstone på glänt. I det läget är värdeinvesteraren sitt esse och kan nöjd gå till sömns som en man efter en hård dags arbete. Kraven på att lägga tid och granska årsredovisningar ökar i normalfallet för den som vill gå emot marknaden. Ofta blir casen mer obskyra och får utstå skratt av personer som anser att jakten har ett löjets skimmer över sig. Motvallsinvesteraren fortsätter metodiskt sin arbete i hopp om att i framtiden kunna skörda frukterna av dagens arbete. Att hålla fast vid sin strategi är kritiskt i fas fyra eftersom marknadens vågor kan svepa åt "felaktigt" håll länge. Då gäller det att ha is i magen och att hålla huvudet på skaft.

Slutdiskussion

Inlägget var tänkt som ett sätt att ringa in karakteristiska faser eller arketyper av investerare. Som sagt tidigare är listan inte fullständigt och uttömmande: teknisk analys och tidsperspektiv i investeringarna får ett annat inlägg behandla. Kanske ska man inte dela in folk i fack och sätta etiketter på dem. Låta folk vara som folk är mest och se alla som individer. Å andra sidan kan man genom att föra samman folk i grupper observera mönster och fenomen. Till vilken nytta då, kan man fråga sig. Nu vet vi att de här grupperna finns. En brasklapp som troligen inte framgår med all önskvärd tydlighet är att jag respekterar alla investerare. Jag gillar personligen inte förhoppningsbolag och kanske kan tonen därför framstå som raljerande, men vill man hålla på med sådana bolag och får ut något av det, fine. Det är bara det att det inte är något för mig.

Ett viktigt syfte med inlägget är att upplysa om att det gäller att vara medveten om vilken grupp man tillhör och att det borde påverka beteendet. En person i grupp ett borde lägga mindre tid på research om det ändå är skräp som inhandlas. I grupp två är det bra att fundera kring målsättningen med investeringen och om det alltid är sunt att lita på marknaden. Hur tar man ansvar för sina investeringar om man litar på någon annan? Och så håller det på. Genom att känna till sina egna begränsningar och sin filosofi i grunden, kan man fokusera på det som är viktigt. Kom ihåg: allt som är viktigt kan inte kvantifieras och allt som kan kvantifieras är inte viktigt.

Vilken investerartyp passar bäst in på er? 


söndag 16 november 2014

Varför triggers inte triggar mig.

Intro

Låt mig varna känsliga tittare för det jag kommer att prata om. Ämnet är känsligt, särskilt eftersom jag inte sällar mig till majoriteten med min åsikt, men det är fine. Det finns vissa modeord som investerare gillar att använda. Ett sådant är trigger. En trigger, eller utlösande faktor, är något som antas leda till en exploderande aktiekurs. Det kan handla om att bolaget snart ska noteras på finbörsen, att aktivistinvesteraren Gordon G klivit in som storägare eller något helt annat. Tanken med triggers är att det inte räcker med att ha en billigt bolag, om det inte finns någon synlig faktor som låser upp värdet, kommer aktien att förbli billig. Medan aktien hjälplöst ligger och skvalpar finns konkurrenterna som säljer en bra historia och får se sin multipel expandera som om det inte fanns någon morgondag. Gräset är som bekant alltid grönare på andra sidan. Konceptet låter på något plan tilltalande: man ska bara köpa aktier som har en möjlig trigger. Även om man kan köpa ett kassaskåp billigt, måste man försäkra sig om att krutdurken är välfylld så att låset kan öppnas. Kan man inte öppna skåpet och komma åt dess innanmäte, blir man utskrattad på det lokala haket. Det är en lektion som Björnligan bittert fått erfara.

Varför jag inte tror på synliga triggers

Att vara värdeinvesterare handlar ofta lika mycket om det som inte syns och det som inte sägs, som det som ligger i allas synfält. Av isberget syns bara en tiondel: resten ligger fördolt under ytan. Det är under ytan som värdeinvesteraren gillar att verka. Det engelska uttrycket "Diamonds in the rough" passar bra in, dvs. sådant som försummas av marknaden av något skäl. I obskyra jaktmarker, på gudsförgätna platser i bolag som andra vänt ryggen. Priset för ett jublande konsensus är alltför ofta inte värt det, utan det kostar helt enkelt mer än det smakar. I stället är det genom att göra oväntade och vågade saker som ett övertag skaffas. Sällan är det lätt och en dans på rosor att gå stick i stäv mot marknaden. Ämnet jag tangerar här är början på förklaringen till varför jag inte uppskattar triggers - alla andra gör det också! Ytterst sällan är man ensam med att se en trigger, utan de brukar vara relativt synliga när det är kända. Att det kommit in en aktivist exempelvis är inte en hemlighet lika välbevarad som Coca-Colas recept, som ligger inburat i ett Fort Knox-liknande bankfack, utan kan fritt beskådas av alla intressenter som har tid att ögna igenom hemsidan.

Det närliggande problemet med triggers är att de per definition är attraktiva för investerarna. Investerarna betraktar dem som mycket positiva och när de lägger ihop två och två, ökar aktiekursen. Jag förstår min dubbelmoral i det att jag å ena sidan är värdeinvesterare som inte tror att marknaden alltid är effektiv och att jag å andra sidan säger att aktiekursen direkt justeras när triggern blir känd. Svaret på det är att de triggers som skapar intresse vid watercooler-snack på Sveriges arbetsplatser är så mycket mer synliga. Generellt sett tror jag därför att det är dödfött att kavla upp ärmarna och leta efter triggers som marknaden inte uppskattar. I de allra flesta fall uppskattar marknaden eventuella utlösande faktorer som är synliga: diamanter på auktionshus tenderar att uppskattas mer än diamanter i sk*thus.

Vilka triggers tror jag på. 

Om en trigger-älskande investerare hade författat Bibeln hade det måhända stått skrivet: "Du ska icke ha andra triggers jämte mig.". Vem är mig i mitt fall? För mig är värde sin egen trigger. Lyckan står den djärve bi och genom att köpa billigt med en betydande säkerhetsmarginal är det enligt mig en utlösande faktor som kommer att belöna aktieägaren. Jag föredrar aktier utan synliga triggers som är billiga framför aktier som handlats upp till höga multiplar i hopp och spekulation om att triggern snart ska börja verka. Om medicinen sedan inte biter får de stå där med hundhuvudet.

Utlösande faktorer som låser upp värde kommer ofta från oväntade håll och vid investeringstillfället är de inte uppenbara, men bra saker kommer till dem som väntar. Varje givet bolag har tusentals triggers som under ytan ligger och väntar på att aktiveras liksom blomman som bara slår ut i blom efter en skogsbrand. Som värdeinvesterare tenderar man att tro att det fundamentala värdet förr eller senare kommer att reflekteras i aktiekursen, det är bara en tidsfråga. Vad som får diskrepansen mellan pris och värde att minska kan vara en myriad olika saker, men tiden talar för att något kommer att hända.

Ett exempel på en trigger kan vara storleken på bolaget. Fonder och institutioner får och vill typiskt sett inte köpa små så kallade Kalle Anka-Caps. Bolag kan ligga under drakarnas radar i tiotals år, helt enkelt därför att de är för små. Småsparare har fördelen att de kan försöka bli Zlatans agent redan när han är spädbarn i stället för att vänta på att han fyllt aderton år. Vissa småbolag gnetar på år ut och år in och växer i normalfallet snabbare än marknaden som helhet. Mor- och farföräldrar tenderar att utbrista "Oj, vad stor du blivit", när de sporadiskt ser lintottens exponentiella tillväxt. Likadant är det för bolag. En dag har de växt så mycket att de plötsligt blir intressanta för storkapitalet och de "smarta pengarna". På så sätt är företagsstorleken en trigger, men man vet inte när den kommer att slå igenom eller hur det kommer att påverka. Ett nutida exempel på det skulle kunna vara Bahnhof som institutionella ägare börjat köpa in sig i. De är förvisso fortfarande noterade på aktietorget, men bolagets framgångar har lett till ökad likviditet och högre marknadsvärde. Värdet var sin egen trigger.

Slutsats

Ofta har jag predikat om att tålamod är den värdefullaste egenskapen hos investerare. Den som kan ta det piano och vänta brukar vinna oftare än hetsaren som hoppar upp och ned och viftar med armarna á la Friskis och Svettis. När det gäller skillnaden mellan fundamentalt värde och pris är min livsåskådning att gapet förr eller senare minskar. Vad som får till stånd förändringen skiljer sig ofta åt mellan olika fall och sällan är det särskilt förutsägbart. Om det är förutsägbart och det finns en synlig trigger brukar å andra sidan värdet redan att uppskattas av marknaden. Hoppar man på tåget efter det, är risken tämligen stor att man missar tåget och får stå på perrongen med biljetten i näven. Därför tror jag att värde är sin egen trigger. Det räcker för mig och jag tror att den som väntar på något gott aldrig får vänta för länge så länge tålamodet finns där. Med otålighet och kortare placeringshorisont i ekvationen blir det en annan femma, men jag lämnar den frågeställningen nu. I stället nöjer jag mig med att höja mitt glas för värde som sin egen trigger. Tyvärr är det en alltför underskattad mekanism. Liksom masken ligger den i jorden och uträttar stordåd och får ingen uppskattning, men jag antar att otack är världens lön.

Hur ser ni på triggers? Vill ni se triggers i de bolag ni överväger att köpa?

onsdag 12 november 2014

Ebix-nyheter + Labrusca - en vissnande vinranka ?

Ebix - en väntan på Godot?

Ett antal månader sedan skrev jag en analys av Ebix: http://irvingsinvesteringar.blogspot.se/2014/08/ebix-amerikanskt-programvarubolag-hatat.html Under de månader som gått har bolagets aktie ökat med över 30 %. Bolaget har hunnit släppa en Q3-rapport, men det är inte främst det som marknaden reagerat på. Ett orosmoln tidigare har varit att ledningen utlovat att köpa tillbaka aktier och utfärdat mandat att göra det, men så har inte skett historiskt, åtminstone inte i någon större omfattning. Signaturen gilmour påpekade det mycket riktigt i analysen ovan. Bristen på återköp är oroande av det enkla skälet att om ledningen tror på bolaget och ser att aktien är nedtryckt, borde de inte återköpa aktier för fulla muggar? Värderingen har varit så låg att få förvärv rimligen kan vara mer värdeskapande än att återköpa aktier. Exempelvis lovade ledningen att köpa aktier för 100 miljoner sommaren 2013, men det blev i stort inget av det.

 Det som hänt avseende är följande. 25 Augusti tillkännager ledningen att den avser att återköpa aktier för upp till 80 miljoner dollar (När min analys av bolaget gjordes var marknadsvärdet något under 500 m, så det är en inte obetydligt summa). Skillnaden nu mot tidigare är att de också håller vad de lovar. I Q3 återköptes aktier för 16,5 miljoner och det har fortsatt i oktober. Utöver det ska de böra betala ut kvartalsvis utdelning, på 7,5 cent per aktie. I årstakt motsvarar det ca 11 miljoner dolares.

Något som oroar mig, till skillnad från många aktieägare, är att bolaget och VD blivit mer fokuserade på att öka genomlysningen i bolaget och tillmötesgå aktieägare. Missförstå mig rätt, att de återköper aktier är alla kanoners, men Raina har börjat prata om att göra mycket mer road-shows, springa runt och träffa investerare osv. De har anlitat en PR-firma för att hjälpa dem med investerarrelationen. När VD Robin Raina alltid pratat om att resultaten ska tala för sig själva och att han inte har något intresse av att driva upp kursen kortsiktigt, undrar man vad han sysslar med. Han har aldrig gett framåtblickande prognoser tidigare, men sade i senaste kvartalsrapporten att han siktar på omsättning runt 250 miljoner till 2015. Om inte det är "guidance", vet jag inte vad det är. Många säger att det är bra och lindar in det i ord som transparens och att vara aktieägarvänlig, men jag är inte säker.

Jag har alltid haft en stor förkärlek på ledare som leder genom att föregå med gott exempel och som fokuserar på att sköta sitt företag snarare än att stup i kvarten ränna runt och snacka upp aktiekursen. Det finns en charm i ledningar som exempelvis i AQ. Några år sedan rymdes deras bokslutskommuniké på en sida. Blankt. Ibland hade man önskat mer information, men det är någonting jag gillar med tänket att prioritera affärer framför att snacka upp kursen. Affärsfokus: först, sist och alltid. Frågan kvarstår i mitt huvud. Varför skulle Raina, som ser sig som en barmhärtig samarit, vilja anlita en PR-byrå? Det är något som pågår i bakgrunden och som gör mig oroad. Jag menar, om man köper tillbaka aktier, varför vilja övertyga folk om att aktien är undervärderad för att driva upp kursen? Man vill väl ha en så låg kurs som möjligt för att kunna köpa tillbaka så många aktier som bara är möjligt.

Vi får se vad framtiden har att erbjuda, men jag sitter kvar på mitt innehav tills vidare.

Labrusca - en vissnande vinranka? 

Få sparare som läser löpsedlar kan ha undgått att "stjärnförvaltaren" Filip Weintraub lägger ned sin fond Labrusca. I pressmeddelandena heter det att ökad administrativ börda och nyckelinvesterare som hoppar av ledde till en prekär situation och återvändsgränd. När fonden startades 2010 var svansföringen hög: Skagens stjärnförvaltare skulle gå sin egen väg och med duktiga medarbetare i ryggen kunna utmana sin Alma Mater, Skagen. Vad kunde vara mer passande än namnet Labrsuca? Labrusca är en vinranka och är förmodligen tänkt att symbolisera långsiktighet, koninuitet och en förmåga att växa på märkliga sätt. Den är helt enkelt en överlevare. Passande nog betyder Weintraub vindruva på tyska. Två flugor i en smäll: en rolig ordvits och samtidigt något som kan symbolisera vad strategin står för.

När fonden lanserades skedde det med buller och brak. Det här var krigaren från Skagen, stjärnan som gick sin egen väg med ett fantastiskt track record i ryggen. Grundarna gick in med stora mängder egna surt förvärvade pengar för att säkerställa att de inte skulle vara åsnor utan morötter framför sig att prestera. Det fanns frågetecken, exempelvis avgiften på 20 % av överavkastningen jämfört med den obetydliga europeiska statsrätan (EURIBOR). Fonden skulle också kunna ta korta positioner (blanka) såväl som investera i aktier. Så långt allt väl, men underbart är kort. Vi spolar bandet till skrivande stund och vi kan läsa att fonden längs ned. Jag vill inte kalla det ett misslyckande, men särskilt glad kan inte Weintraub vara i dag. Frågan på allas läppar är : Vad var det som hände?

Det här är inget avsnitt av CSI där jag hittar en fimp på golvet och sedan listar jag ut att mördaren måste varit en kedjerökande porscheägare som bor på nedre Manhattan och går på kryckor. Exakt vad som inte gick enligt plan låter jag andra avgöra. Mina generella intryck är dock följande. Man marknadsförde sig som en absolutavkastande fond, dvs. det viktiga är då en stabil avkastning som kan vara något lägre än marknaden i snitt. Det rimmar illa med relativt hög volatilitet och att fonden underpresterat världsindex samtliga verksamhetsår, dvs. under såväl goda som sämre år. Att syssla med blankning går stick i stäv med det han gjorde på Skagen och kanske var det ett område han inte var lika bekant med. Kanske fick han för fritt spelutrymme med eget bolag och inga personer som kunde hålla tillbaka hans tokiga idéer som på Skagen fonder? Vem vet? Jag har ingen aning vad underavkastningen beror på, men att Skagen vill ha tillbaka honom indikerar att deras förtroende är intakt. Kanske fick han hybris och storhetsvansinne. Ju närmare man flyger solen, desto större brukar som bekant risken vara att vaxvingarna smälter. Om inte annat kan fondens rapporter sparas som ett minne att dra lärdom av. Något jag tyckte om mycket i deras rapporter och artiklar var den litterära stilen där humor blandades med exempel från allehanda sting såsom grekisk mytologi eller sagor. Det är något fler kan lära av, att traska igenom torra fondrapporter orkar ingen, det är inte fel om det är säljande därför att det är intressant och litterärt genomtänkt.

Emellertid är den viktigaste lärdomen jag tar med mig den som jag skrivit om på bloggen ett flertal gånger: vi vinner inte alltid. Även om uppsåtet är rätt, argumenten välslipade och det mesta klart som en sommardag finns det alltid saker som kan gå fel. Hur bra förberedelse man än har i ryggen kommer misslyckanden förr eller senare. En vis man sade en gång att: "vår största ära ligger inte i att aldrig falla, utan att resa oss varje gång det sker". Utan tvekan ligger det mycket i citatet. Det handlar om att dra lärdom av nederlaget och kliva ut starkare på andra sidan. Kanske och bara kanske är det Weintraubs möjlighet till just det. Han har några månader på sig innan han startar en globalfond hos Skagen. Han har fått det som inte är förunnat alla: en andra chans. Onekligen borde han åka till en jakfarm i Mongoliet eller till Alaskas ödemarker och fundera. Vad är lärdomarna och hur ska misstagen undvikas i framtiden? Stjärnförvaltarens stjärna har sett sin lyster falna. Han är modfälld men inte slagen. Ska fågel Fenix resa sig ur askan och bevisa för alla att debaclet i Labrusca var blott ett hack i den framgångsrika kurvan eller har kursen för alltid förändrats mot det sämre? Tiden läker alla sår och när tillräckligt mycket vatten flutit under broarna kommer i att kunna blicka tillbaka på vilket alternativ som är rätt. Det är spännande tider framför oss.

söndag 26 oktober 2014

Hur mycket information behöver en investerare ?

Intro

Något som förekommer tusenfalt i dagens sammanflätade och globaliserade ekonomier är information. Med internets hjälp har det blivit enkelt att med några knapptryck få veta vad som förekommer i jordens alla hörn och ibland blir det för mycket. Informationen som kommer är helt enkelt för ofiltrerad, för massiv att bearbeta och blir bara brus som förvirrar. Man skulle kunna tro att en stor mängd information ökar möjligheterna att fatta ett välinformerat och förhoppningsvis optimalt beslut. Samtidigt leder överflödet lätt till en mental blackout. Med bara två alternativ blir det lättare att agera och väga alternativen mot varandra. Därför försöker psyket koka ner en oändlig mängd valmöjligheter till något som går att hantera i någon mån. Det på pappret optimala beslutet går inte alltid att fatta av praktiska orsaker. I en krigssituation exempelvis, måste man agera när kulorna viner kring öronen och krutröken ligger som en våt filt över slagfältet. I ett sådant läge är det bättre att fatta ett beslut fort än att försöka komma fram till det i någon mening "optimala beslutet". Det optimala beslutet tar förmodligen för lång tid och när det väl fattas, har fienden redan sprungit genom de egna linjerna. Ett snabbare beslut, som kanske inte är lika genomtänkt, tenderar att då vara bättre därför att någonting görs. Ofta är det bättre att falla i sin strävan att hoppa än att aldrig hoppa. För mycket information kan vara lika skadlig som för litet information.

En balansgång - två kategorier av investerare

För en investerare är balansgången ofta hårfin mellan vilken mängd av information som krävs eller bör krävas vid en investering. Den ena extremgruppen är så kallade kamikaze-investerare. De gör ingen research (kanske att de äter glassen om det är en glasstillverkare och frågar polarna om de också uppskattar produkten). Kanske köper de för att hisspojken eller taxichauffören hittat ett hett tips. Kanske är de trötta på gubbaktier och vill uppfylla den amerikanska drömmen på svensk mark. Med två tomma händer, en stark drivkraft och en hacka vill de skapa sig en rikedom baserad på hårt arbete så att de sedan kan spegla sig i glansen av att vara sin egen lyckas smed. I Sverige finns förstås inget Yukon, så moderna investerare nöjer sig ofta med aktier som sysslar med gruvverksamhet. Eller biotech, eller någon annan forskning. Det viktiga är att kassaflödena absolut inte är positiva. Bland kamikaze-investerarna finns också dem som köper gubbaktier, men de är relativt få och inte särdeles högljudda: tomma tunnor skramlar som bekant mest.

Den andra extremgruppen gör extremt mycket research. Låt oss kalla denna grupp för djupgrävarna: De gräver sig ned i marknadsandelar, konkurrenter, veckostatistik på försäljning på diverse obskyra prisjämförelsesajter. De ringer styrelseledamot och VD, konkurrenter och leverantörer. De spejar på investerarpresentationer, lystrar ivrigt vid minsta rörelse som ger information om bolaget och flackar aldrig med blicken. I stället för att som vanliga dödliga människor slösurfa på exempelvis aftonbladet när tristessen på jobbet gör sig påmind, fortsätter dessa personer leta information på arbetstid. Tiden som läggs ned är enorm och kan närmast jämföras med investmentbankirer i London. Denna besynnerliga arbetsgrupp jobbar ofta 16 timmar om dagen eller mer i vad som kritikerna kallar en saltgruva. De jobbar hårt som galärslavar i hopp om att kunna göra karriär senare.

Var befinner jag mig?

När vi har dessa två grupper av investerare klara för oss, kan man fråga sig vilken grupp undertecknad sympatiserar med. Låt oss hoppa trumvirveln och mässingorkestern samt gå direkt till kritan: kamikaze-investeraren håller jag varmare om hjärtat. Innan ni reagerar med förtvivlan och misstro, låt mig berätta varför. Kamikaze-investeraren bygger sina resonemang på enkelhet och det är därför det sättet att investera är tilltalande. För enkelt kanske ni hävdar och ja, det håller jag med om i många fall, men poängen är att litet, men viktig information är bättre än mycket och överflödig information. Det är skillnad på kvantitet och kvalitet. Jag tror att det var Josef Stalin som yttrade att "Kvantitet ger viss kvalitet". Det har han förstås rätt i, men det finns en gräns. Inte allt som är viktigt kan räknas och allt som kan räknas är inte viktigt. Mer antaganden och därmed större behov av information ger större osäkerhet, fler variabler att förhålla sig till och fler saker som kan gå käpprätt åt helvetia. Ofta i investeringar är det få variabler som är viktiga för om ett case är lyckat eller inte. Därför gillar jag att göra research, men det behöver inte vara överdrivet. Exempelvis kan varumärkets styrka i Coca-Cola vara en sådan nyckelfaktor, medan lågkostnadsproduktion kan vara nyckeln i det koreanska stålbolaget Posco.

Man kan se det som att leka viskleken på ett ålderdomshem. Visst, det kanske är kul när man är tre eller fyra personer, men är man femton pers och därmed beroende av att många variabler ska klaffa, brukar det gå sämre (vilket kanske är roligare förvisso, men ändå). Det är alltid någon som tappat hörapparaten eller måste gå på toa eller dylikt. Det blir svårare att spela och få flyt i spelet. En välbekant lag, kallad Murphys lag, formulerades av ingenjören Edward A Murphy. På fyrtiotalet experimenterade han med raketslädar för USAs armé och arbetslaget han var i försökte ständigt minimera alla risker för att saker kunde gå fel. Formuleringen av lagen var: "Om det finns två eller fler sätt att göra något, och ett av dessa sätt leder till en katastrof, så kommer någon att göra det på det sättet". Om man har en investeringstes som bygger på att fem faktorer kan slå in är risken stor att inte alla gör det. Vad det handlar om är att göra investerandet så simpelt som möjligt, men inte simplare. Att tvinga sig att tänka djupare kring de absolut viktigaste faktorerna är en bra tankeövning och hjälper vidare sedan när man ska utvärdera investeringen och se hur det gått. Vid löpande utvärdering är det bra att ha en ursprungsanledning för att kunna utvärdera om den fortfarande är giltig. Bygger ens case på tiotals antaganden, ökar riskerna betydligt.

Länken mellan värderingen och mängden av information som krävs

Vissa investerare har ett avancerat excelark, med kassaflödesestimat fem år framåt, WACC, betavärden, antaganden om räntan, antaganden om BNP-tillväxt, antaganden om tillväxt och marginaler. Sådant är ingenting för mig. I stället skjuter jag med hagelbrakare från höften på en måltavla som är relativt nära. Att förlita sig på massor av antaganden ser jag som att med älgstudsare och kikarsikte träffa en tavla som är betydligt längre bort. Då är skytten mycket mer beroende av kikarsiktets kvalitet, gevärets kvalitet, vindens påverkan på skottet och skakiga händer hos skytten osv. Behovet av mycket information begränsas radikalt genom en låg värdering. Köper man ett bolag som tidigare växt 10 % årligen med god lönsamhet, till trettio gånger vinsten ser jag det som nödvändigt att göra mycket mer research än om man köper ett bolag med obefintlig tillväxt till sju gånger vinsten. Betalar man ett högt pris för ett bolag måste man vara mycket säker på att marginaler, tillväxt och så vidare ska se ut på ett visst sätt.

Genom att kliva in på en låg värdering får man en större säkerhetsmarginal mot felaktiga antaganden från början och då brukar man inte behöva lika mycket information. Ofta investerar jag i obskyra utländska bolag och jag har typiskt sett mindre information om dem än om svenska motsvarigheter. Det som ändå gör mig bekväm är att jag har grundläggande information, exempelvis om vad de sysslar med, men utöver det har jag siffrorna som berättar en historia. Marginalnyttan av information är starkt avtagande och den fjärde nyckelfaktorn för en framgångsrik investering ger sällan mycket mer av värde som de tre första inte tagit upp.

Även om man köper ett högt värderat bolag och gör research i sju svåra år har man en till nackdel mot sig. Framtiden är osäker per definition. Framtiden är en diffus hägring i horisonten som aldrig kan förutspås, hur duktigt man än analyserar situationen. Ibland vinner vi och ibland förlorar vi. Svarta svanar kan dyka upp, katastrofer inträffar och antaganden som verkade rimliga i framrutan ser i bakspegeln ut som verket av en clown. Onekligen gäller det alla bolag. Det gäller bolag man gjort intensiv research på, eller bolag som man hittade genom tips på baksidan av mjölkpaketet. Det gäller högt värderade tillväxtmaskiner och lågt värderade gubbföretag. Skillnaden är att fallhöjden minskas genom en låg värdering. Genom att göra för mycket "research" kan man vagga in sig i en falsk trygghet om att man själv aldrig kommer att trampa på minor. Så är det givetvis aldrig. Alla kan drabbas, men ju mindre optimism som bakats in i nyckelantagandena och ju färre de är till antalet, desto mindre blir fallhöjden.

Sammanfattning

All viktig information kan inte kvantifieras och all kvantifierbar information är inte viktig. I varje given investering brukar få faktorer vara avgörande. Fokusera därför på det som är viktigt. Fler antaganden, gör att fler saker riskerar att gå fel. Jag är därför någonstans mellan kamikaze-investerare och djupgrävare, men kanske mer åt kamikaze-hållet. Enkelhet är tilltalande, samtidigt som jag vill veta vad jag köper. Några få nyckelfaktorer brukar vara tillräckligt och framtiden är per definition osäker. Lektion nummer ett: vi vinner inte alltid. För att undvika effekten av minor, kräver jag från början en säkerhetsmarginal i värderingen och därmed minskar behovet av information.

Hur ser ni på behovet av information? Vilken av de två investerartyperna är ni närmast? Hur ser ni till att informationen vid er research är relevant och inte bara brus?